Guía completa
Nota de venta: qué es, partes, formato y ejemplo
Actualizado el · Equipo Notasaltoque · 12 min de lectura · Con bibliografía
Una nota de venta es un documento comercial que registra una venta: quién vende, a quién, qué productos o servicios, en qué cantidad, a qué precio y cómo se pagó. Le sirve al cliente como constancia y al negocio como control. No es un comprobante fiscal.
¿Qué es una nota de venta?
La nota de venta es un documento comercial que el vendedor entrega al comprador para dejar constancia de una operación de compraventa. Detalla los bienes o servicios, sus cantidades, precios y el total cobrado, junto con los datos de ambas partes y la fecha.
Se usa sobre todo en negocios pequeños y medianos —bodegas, ferreterías, talleres, emprendimientos que venden por WhatsApp o redes sociales, ferias y servicios a domicilio— donde se necesita un respaldo rápido y ordenado de cada venta. También se conoce como nota de remisión, nota de pedido o comprobante de venta interno, según el país y el negocio.
Desde el punto de vista contable, es un documento fuente: el soporte físico o digital de una transacción, a partir del cual se registra el ingreso y se controla el inventario y la caja.
¿Para qué sirve una nota de venta?
- Constancia para el cliente: qué compró, cuánto pagó y cuándo.
- Control del negocio: ventas del día, cuadre de caja y salida de mercadería.
- Ventas al crédito y abonos: registra el saldo pendiente y quién recibió.
- Garantías, cambios y reclamos: prueba la fecha y las condiciones de la venta.
- Imagen profesional: un documento ordenado transmite confianza.
Partes de una nota de venta
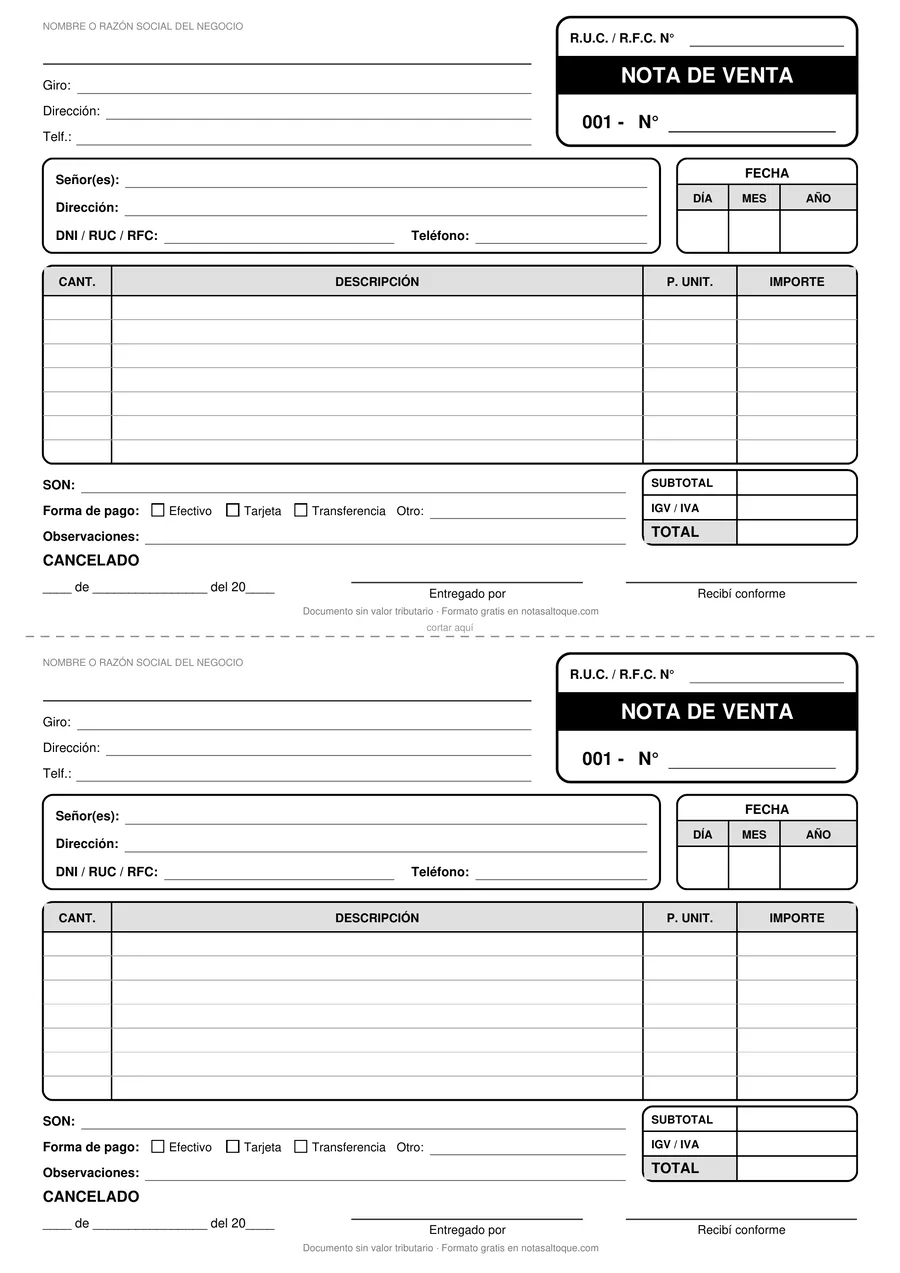
| Parte | Qué incluye |
|---|---|
| Título y número | «NOTA DE VENTA N.° 000123». La numeración correlativa permite ubicar cada venta y detectar faltantes. |
| Fecha | Día en que se realizó la venta o la entrega. |
| Datos del vendedor | Nombre o razón social, giro, ID fiscal (RUC o RFC), dirección y teléfono. |
| Datos del cliente | Nombre y, si lo pide, documento de identidad o ID fiscal, teléfono y dirección de entrega. |
| Detalle | Cantidad, descripción del producto o servicio, precio unitario e importe (cantidad × precio). |
| Totales | Total a pagar y, si se desglosa, subtotal e impuesto. El total en letras evita alteraciones. |
| Forma de pago | Efectivo, tarjeta, transferencia, Yape, Plin, etc. Útil para cuadrar la caja. |
| Observaciones y firmas | Garantía, plazo de entrega, saldo pendiente; «Recibí conforme» y «Entregado por». |
| Leyenda | «Documento sin valor tributario» cuando no es un comprobante fiscal, para no inducir a error. |
Cómo hacer una nota de venta paso a paso
- Elige el formato: A4 si la envías por correo o WhatsApp; ticket de 80 mm si imprimes en ticketera.
- Asigna el número siguiente al último emitido (000001, 000002…). No repitas ni saltes números.
- Escribe la fecha de la venta.
- Completa tus datos como vendedor y los del cliente.
- Agrega cada producto: cantidad, descripción clara, precio unitario e importe.
- Calcula el total y, si corresponde, desglosa subtotal e impuesto.
- Indica la forma de pago y cualquier condición (garantía, entrega, saldo).
- Entrega una copia al cliente y guarda la tuya.
Con el generador online los cálculos, la numeración y el total en letras se hacen solos, y descargas el PDF en segundos.
Ejemplo de nota de venta
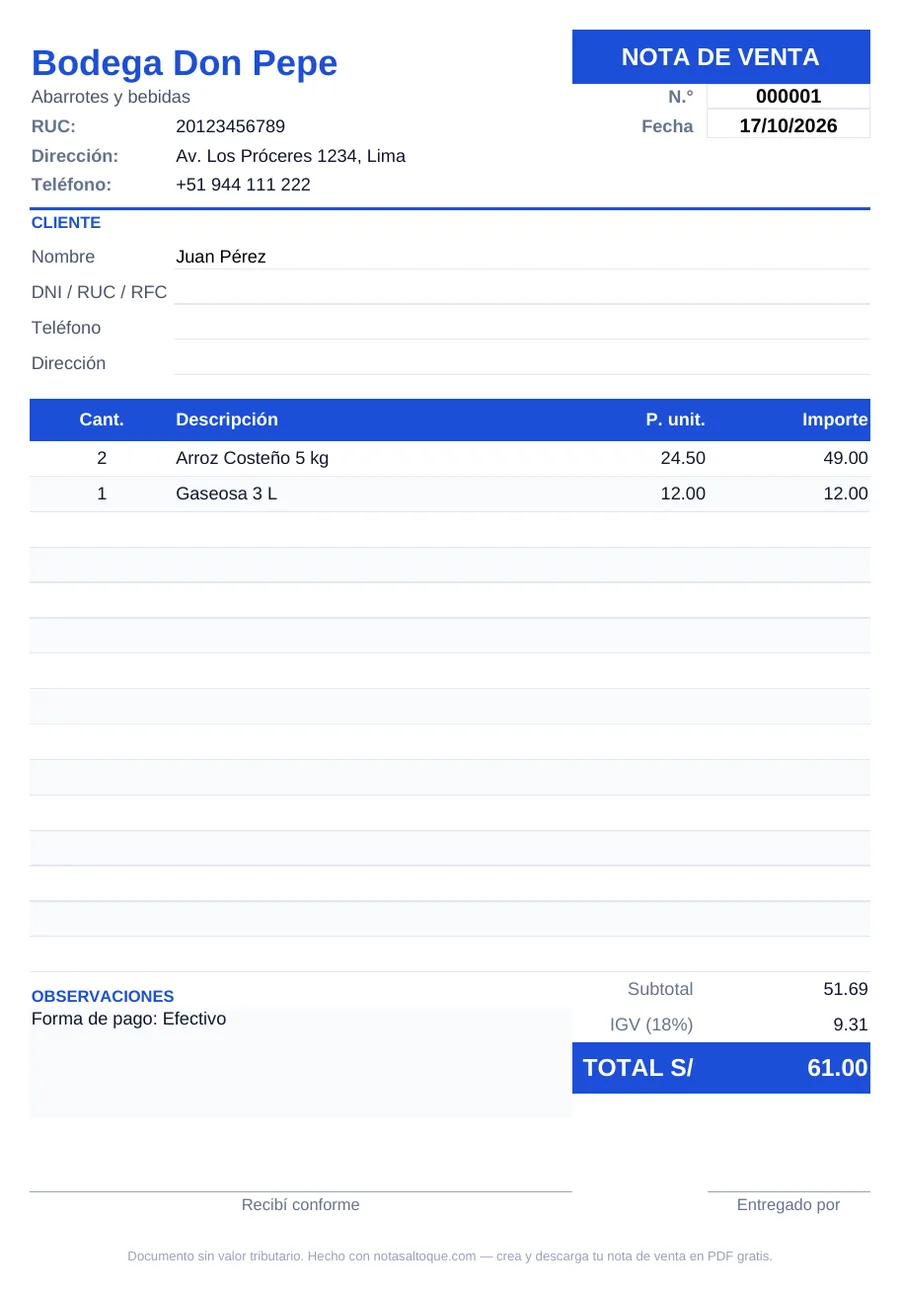
Una bodega en Lima vende dos productos a un cliente que paga con Yape:
Bodega Don Pepe
Abarrotes y bebidas · RUC 20123456789 · Av. Los Próceres 1234, Lima
NOTA DE VENTA
N.° 000123
| Cant. | Descripción | P. unit. | Importe |
|---|---|---|---|
| 2 | Arroz Costeño 5 kg | 24.50 | 49.00 |
| 1 | Gaseosa 3 L | 12.00 | 12.00 |
SubtotalS/ 51.69
IGV (18%)S/ 9.31
TOTALS/ 61.00
Cálculo con precios que ya incluyen impuesto: subtotal = 61.00 ÷ 1.18 = 51.69; IGV = 61.00 − 51.69 = 9.31.
Plantilla de nota de venta en Excel (gratis)
Hicimos una plantilla con el mismo diseño de nuestra web, lista para Excel, Google Sheets o LibreOffice. No pide registro ni correo.
- Nota A4 para imprimir o guardar en PDF, configurada para hoja A4.
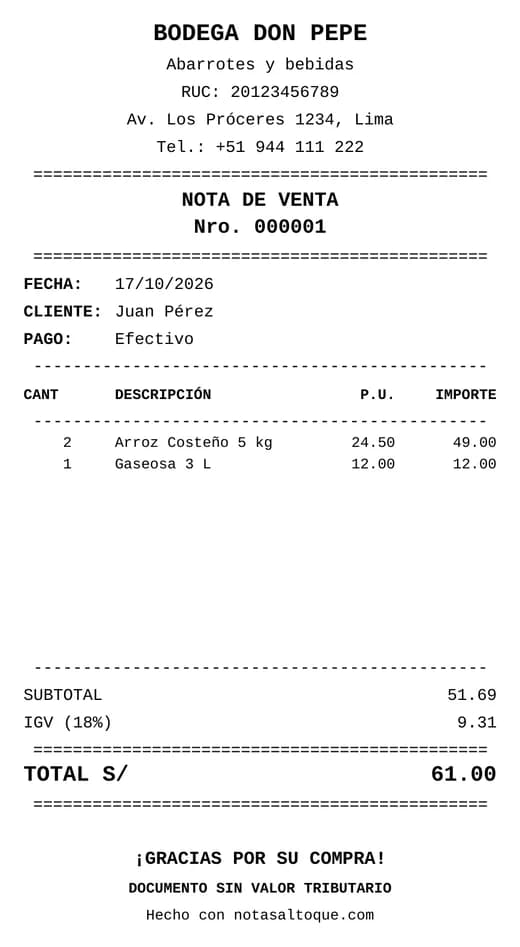
- Ticket de 80 mm en letra monoespaciada y negro puro, para que la ticketera imprima nítido.
- Base de productos (hasta 300): en la nota eliges el producto de una lista y el precio se llena solo.
- Tus datos en la misma nota: escribes encima de los de ejemplo y el ticket los toma solo; eliges tu país y se ajustan la moneda, el impuesto y la etiqueta RUC/RFC.
- Registro de ventas que llenas tú (copias número, fecha, cliente y total de cada nota): suma lo vendido, lo cobrado y el saldo de las ventas al crédito.
- Guía al costado de cada nota (no se imprime) para pasar a la siguiente venta: qué celdas borrar y qué no tocar.
- Fórmulas correctas: importe = cantidad × precio; subtotal = total ÷ (1 + tasa); impuesto = total − subtotal.
¿La nota de venta es un comprobante de pago? ¿Es igual a la boleta?
La nota de venta es válida como constancia comercial entre vendedor y comprador, pero no es un comprobante fiscal. Por eso conviene incluir la leyenda «documento sin valor tributario».
Perú
El Reglamento de Comprobantes de Pago de la SUNAT (R. S. N.° 007-99/SUNAT) dispone en su artículo 2 que «sólo se consideran comprobantes de pago» los documentos que enumera: facturas, recibos por honorarios, boletas de venta, liquidaciones de compra, tickets de máquinas registradoras y otros autorizados. La nota de venta no figura en esa lista, de modo que funciona como documento interno o de control, no como comprobante de pago.
Por eso la nota de venta no es igual a la boleta de venta, ni a la boleta electrónica ni a la factura: esas sí son comprobantes de pago y la nota de venta no. Si la venta exige comprobante, emite boleta o factura; la nota de venta puede acompañarla como detalle o control interno. Ver la tabla comparativa: nota de venta vs. boleta de venta.
México
El comprobante fiscal en México es el CFDI, regulado por el artículo 29 del Código Fiscal de la Federación. La nota de venta sigue siendo útil como respaldo comercial y de control, pero no lo reemplaza.
Lo que dice la investigación
Para estudiantes y curiosos: la evidencia académica muestra que los documentos que respaldan cada venta dejan un rastro que ordena la actividad comercial.
- Pomeranz (2015) mostró en Chile que la información que generan los documentos de cada transacción crea un efecto de autocontrol a lo largo de la cadena de ventas.
- Naritomi (2019) encontró en São Paulo que, cuando los consumidores reciben incentivos para pedir su comprobante, los negocios registran más ventas: los clientes actúan como «auditores».
- Wan (2010) analizó en China los comprobantes con sorteo («fapiao» con lotería) y su efecto sobre el registro de ventas.
- En Perú, Bellon et al. (2022) y Bernaldo Faustino et al. (2022) estudiaron cómo la emisión electrónica de comprobantes se relaciona con el cumplimiento de los negocios.
La conclusión práctica para un negocio pequeño: registrar cada venta en un documento numerado —aunque sea una nota de venta— mejora el control de caja e inventario y facilita dar el paso a la formalidad.
Errores comunes al hacer una nota de venta
- Repetir o saltar números: rompe el control y genera dudas ante el cliente.
- Descripciones vagas («varios», «productos»): dificultan cambios y garantías.
- Errores de cálculo en el impuesto: si tus precios ya lo incluyen, el impuesto se obtiene dividiendo, no sumando.
- No guardar una copia: sin ella pierdes el respaldo de la venta.
- Presentarla como factura: induce a error al cliente; usa la leyenda «sin valor tributario».
Bibliografía
Formato APA 7.ª edición. Los DOI se verificaron en Crossref y las páginas del libro, en su edición oficial en PDF.
- Norma — PerúSuperintendencia Nacional de Aduanas y de Administración Tributaria. (1999). Reglamento de Comprobantes de Pago (Resolución de Superintendencia N.° 007-99/SUNAT, texto actualizado). Arts. 1 y 2. https://www.sunat.gob.pe/legislacion/comprob/regla/capituloI.pdf
- Norma — MéxicoCámara de Diputados del H. Congreso de la Unión. (s. f.). Código Fiscal de la Federación (texto vigente, consultado el 17 de octubre de 2026). Art. 29. https://www.diputados.gob.mx/LeyesBiblio/pdf/CFF.pdf
- LibroBarreix, A., & Zambrano, R. (Eds.). (2018). Factura electrónica en América Latina (Monografía del BID N.° 595). Banco Interamericano de Desarrollo y Centro Interamericano de Administraciones Tributarias. Véanse Rasteletti, A., «Perfil de la factura electrónica en México», pp. 83–89; y Drago, C., Cuentas, G., Paredes, M., & Pazos, J., «Perfil de la factura electrónica en el Perú», pp. 91–102 (lista de comprobantes de pago, p. 96). https://publications.iadb.org/es/factura-electronica-en-america-latina
- Artículo científicoPomeranz, D. (2015). No taxation without information: Deterrence and self-enforcement in the value added tax. American Economic Review, 105(8), 2539–2569. https://doi.org/10.1257/aer.20130393
- Artículo científicoNaritomi, J. (2019). Consumers as tax auditors. American Economic Review, 109(9), 3031–3072. https://doi.org/10.1257/aer.20160658
- Artículo científicoWan, J. (2010). The incentive to declare taxes and tax revenue: The lottery receipt experiment in China. Review of Development Economics, 14(3), 611–624. https://doi.org/10.1111/j.1467-9361.2010.00577.x
- Artículo científicoBellon, M., Dabla-Norris, E., Khalid, S., & Lima, F. (2022). Digitalization to improve tax compliance: Evidence from VAT e-invoicing in Peru. Journal of Public Economics, 210, 104661. https://doi.org/10.1016/j.jpubeco.2022.104661
- Artículo científico (Perú)Bernaldo Faustino, C., Alcántara, N. L., Espinoza, G. L., Blanco, S. G., Crispín, C. N., & Pariona, C. D. (2022). Sistema de emisión electrónica de comprobantes de pago y su relación con la evasión tributaria en los restaurantes de los distritos Chaupimarca y Yanacancha, Pasco. Revista Oeconomicus, 2(2), 14–23. https://doi.org/10.54943/revoec.v2i2.197
Cómo citar esta página (APA 7)
Notasaltoque. (2026, 17 de octubre). Nota de venta: qué es, partes, formato, ejemplo y plantilla Excel gratis. https://notasaltoque.com/nota-de-venta